
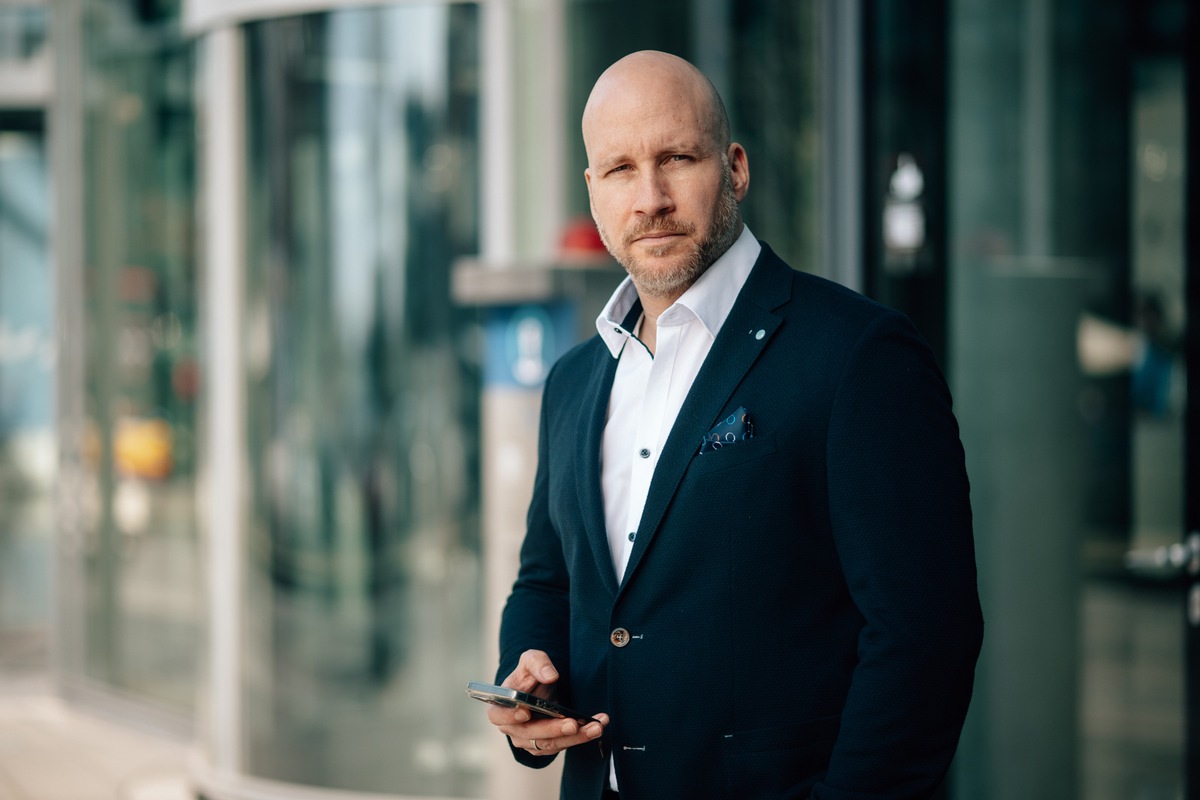
Wie viel Altersvorsorge ist sinnvoll? Sebastian Ohligschläger zeigt, wie Geschäftsführer das richtige Budget finden
- Bild-Infos
- Download
Hamburg (ots)
Sozialversicherungsfrei, gut verdienend und trotzdem ohne klaren Plan für den Ruhestand: Viele Gesellschafter-Geschäftsführer verlassen sich auf ein wachsendes Privatdepot. Dabei übersehen sie, dass das eigene Vermögen kein verlässliches Einkommen ersetzt. Versorgungslücken werden allerdings oft erst sichtbar, wenn sie nur noch schwer zu schließen sind. Doch wie lässt sich ein tragfähiges Altersvorsorge-Budget bestimmen?
Viele Gesellschafter-Geschäftsführer haben ein gut gefülltes Depot, investieren regelmäßig und gehen davon aus, damit für den Ruhestand ausreichend vorgesorgt zu haben. Genau hier liegt der Denkfehler: Das Vermögen zeigt nur, was heute vorhanden ist, nicht, welches Einkommen daraus später tatsächlich entsteht. Hinzu kommt ein strukturelles Problem. Sozialversicherungsfreie Geschäftsführer bauen keine gesetzlichen Rentenansprüche auf und tragen die Verantwortung für ihre Altersvorsorge vollständig selbst. Gleichzeitig wird häufig aus bereits versteuertem Einkommen investiert, was den Vermögensaufbau langfristig weniger effizient macht. „Wer seine Altersvorsorge nicht strukturiert plant, riskiert trotz guter Einkünfte eine Versorgungslücke, die sich später kaum noch schließen lässt“, sagt Sebastian Ohligschläger, Gründer von Ohligschläger Consulting.
„Entscheidend ist, das Thema nicht weiter auf Annahmen aufzubauen, sondern konkrete Zahlen zu schaffen, die eine echte Entscheidungsgrundlage liefern“, erklärt Sebastian Ohligschläger weiter. Mit Ohligschläger Consulting unterstützt er Gesellschafter-Geschäftsführer und Vorstände dabei, ihre Altersvorsorge strukturiert aufzubauen und fundierte Entscheidungen zu treffen. Im Mittelpunkt stehen dabei keine pauschalen Empfehlungen, sondern konkrete Berechnungen. Mithilfe finanzplanerischer Simulationen werden unterschiedliche Beitragshöhen und deren langfristige Auswirkungen transparent gegenübergestellt. So wird sichtbar, welches Einkommen im Ruhestand realistisch erreichbar ist – und welche Maßnahmen tatsächlich einen wirtschaftlichen Mehrwert liefern.
Das Ziel zuerst festlegen: Welches Einkommen wird im Ruhestand gebraucht?
Jede fundierte Altersvorsorge beginnt mit einer klaren Zielgröße: dem monatlichen Nettoeinkommen im Ruhestand. Genau dieser Schritt wird in der Praxis häufig übersprungen. Stattdessen orientieren sich viele Geschäftsführer an verfügbaren Budgets oder steuerlichen Möglichkeiten und nicht an dem, was sie später tatsächlich benötigen.
Dabei reicht es nicht aus, den heutigen Lebensstandard fortzuschreiben. Steuern, Inflation und insbesondere Beiträge zur privaten Krankenversicherung verändern die reale Kaufkraft im Ruhestand erheblich. Hinzu kommt die Frage des Ausstiegszeitpunkts: Wer nicht bis 67 arbeitet, sondern früher aus dem operativen Geschäft ausscheidet, verlängert die Bezugsdauer seiner Versorgung deutlich – und erhöht damit den Kapitalbedarf spürbar. „Ohne eine klare Zielgröße bleibt jede Beitragshöhe letztlich willkürlich“, sagt Sebastian Ohligschläger. Erst wenn definiert ist, welches Einkommen später benötigt wird, lässt sich die Altersvorsorge sinnvoll darauf ausrichten – und eine mögliche Versorgungslücke überhaupt erkennen.
Die erste Stufe: Basisschutz für Geschäftsführer
Für viele Gesellschafter-Geschäftsführer ist eine erste Versorgungsstufe der Einstieg in eine strukturierte Altersvorsorge. Sie kann die fehlenden gesetzlichen Rentenansprüche teilweise ersetzen und sorgt für eine erste planbare Grundlage. Typischerweise liegt dieser Beitrag bei rund 676 Euro monatlich – ein Wert, der sich aus der Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung ableitet. Die Umsetzung erfolgt häufig über eine Gehaltsumwandlung: Ein Teil des Bruttogehalts wird in Altersversorgung überführt, wodurch sich das steuerpflichtige Einkommen reduziert.
Der Effekt zeigt sich direkt im laufenden Einkommen, während gleichzeitig Kapital für den Ruhestand aufgebaut wird. Wichtig ist jedoch: Diese erste Stufe bleibt in vielen Fällen nur die Basis. Für Geschäftsführer mit höherem Einkommen oder dem Ziel eines früheren Ruhestands reicht sie in der Regel nicht aus, um den gewünschten Lebensstandard abzusichern.
Mehr Spielraum, mehr Optionen: Die erweiterte Versorgung
Mit wachsender Unternehmensstabilität und zusätzlichem Cashflow erweitert sich auch der Spielraum in der Altersvorsorge. Neben der Beitragshöhe lässt sich vor allem die Struktur deutlich flexibler gestalten. Je nach Ausgangssituation können jährliche Beiträge im Bereich von etwa 24.000 bis 60.000 Euro sinnvoll sein. Richtig umgesetzt und angemessen gestaltet, können diese als Betriebsausgabe wirken und den steuerpflichtigen Gewinn der Gesellschaft reduzieren. Der Effekt entsteht damit auf Unternehmensebene und nicht erst im privaten Bereich.
Auch die Ausgestaltung hat sich verändert. Versorgungsmodelle sind längst nicht mehr ausschließlich an klassische Versicherungsprodukte gebunden, sondern können kapitalmarktorientiert aufgebaut werden. Dadurch entstehen Renditechancen, die viele Geschäftsführer in diesem Kontext zunächst nicht erwarten. Am Ende zählt jedoch immer der konkrete Einzelfall. „Nicht jede Beitragshöhe ist automatisch sinnvoll“, betont Sebastian Ohligschläger. „In der Praxis hängt der wirtschaftliche Nutzen davon ab, wie sich steuerliche Entlastung, Vermögensaufbau und spätere Besteuerung im Zusammenspiel entwickeln.“
Der Fremdvergleich: Wo die Altersvorsorge schnell zum Risiko wird
Mit steigenden Beiträgen wird ein Punkt besonders relevant, der häufig unterschätzt wird: die steuerliche Angemessenheit. Maßgeblich ist der sogenannte Fremdvergleich, also die Frage, ob die gewählte Versorgung auch einem externen Geschäftsführer unter vergleichbaren Bedingungen gewährt würde. Wird dieser Maßstab nicht eingehalten, drohen spürbare steuerliche Konsequenzen. Im schlimmsten Fall wird die Versorgung als verdeckte Gewinnausschüttung gewertet, mit entsprechenden finanziellen Folgen. Dabei zählt nicht nur die Versorgung selbst. Auch andere Vergütungsbestandteile wie Geschäftsführergehalt, Bonuszahlungen, Dienstwagen oder Gehaltserhöhungen fließen in die Gesamtbetrachtung ein.
„Der Fremdvergleich ist kein formaler Schritt, sondern ein echter Risikofaktor, der sauber geprüft werden muss“, erklärt Sebastian Ohligschläger. Neben der steuerlichen Zulässigkeit zählt jedoch auch die wirtschaftliche Wirkung: Eine Lösung kann formal korrekt sein – und trotzdem keinen optimalen Effekt erzielen.
Die entscheidende Frage: Welche Strategie lohnt sich wirklich?
Der Unterschied zwischen Bauchgefühl und fundierter Entscheidung liegt in den Zahlen. Erst eine finanzplanerische Simulation zeigt, wie sich unterschiedliche Beitragshöhen langfristig auf Vermögen und Versorgung auswirken. Dabei geht es nicht nur um heutige Steuervorteile, sondern auch um die spätere Besteuerung der Auszahlungen. In der Praxis zeigt sich beispielsweise, dass die Steuerbelastung im Ruhestand oft geringer ausfällt als erwartet. Durch progressive Besteuerung, Freibeträge und abzugsfähige Krankenversicherungsbeiträge können sich je nach Szenario durchschnittliche Belastungen im Bereich von etwa 10 bis 15 Prozent ergeben, teilweise auch bei 20 bis 25 Prozent oder darunter.
Erst diese Gegenüberstellung macht sichtbar, welche Beitragshöhe tatsächlich einen wirtschaftlichen Mehrwert liefert und ab welchem Punkt zusätzlicher Kapitaleinsatz an Wirkung verliert. Genau hier zeigt sich auch, dass nicht jeder zusätzliche Euro automatisch in die klassische Geschäftsführerversorgung fließen sollte. Ab einem bestimmten Punkt kann es sinnvoll sein, ergänzende Wege einzubeziehen, etwa über ein Firmendepot oder eine Holding, um Kapital flexibler einzusetzen. „Die Simulation zeigt nicht nur, was möglich ist, sondern vor allem, was sinnvoll ist“, sagt Sebastian Ohligschläger.
Warum Altersvorsorge ein System ist – und keine einmalige Entscheidung
die Altersvorsorge für Geschäftsführer ist kein statischer Plan, sondern ein fortlaufender Prozess. Einkommen verändern sich, Unternehmen entwickeln sich weiter, und auch persönliche Ziele bleiben nicht konstant. Wer seine Strategie einmal festlegt und danach nicht mehr überprüft, verliert schnell den Überblick über die tatsächliche Entwicklung. Deshalb ist eine regelmäßige Überprüfung entscheidend. In Abständen von ein bis zwei Jahren sollte analysiert werden, wie sich Vermögen und Versorgung unter Berücksichtigung von Steuern, Inflation und laufenden Kosten entwickeln. So wird frühzeitig sichtbar, ob Anpassungen notwendig sind – und die Planung bleibt belastbar.
Eine tragfähige Altersvorsorge entsteht dabei nicht durch einzelne Maßnahmen oder möglichst hohe Beiträge, sondern durch ein durchdachtes System. Ziel, Beitrag und Ergebnis müssen zusammenpassen. Wer diesen Ansatz verfolgt, vermeidet typische Fehlentwicklungen: weder Unterversorgung noch unnötig gebundenes Kapital. Der Unterschied liegt darin, Altersvorsorge nicht nur aufzubauen, sondern aktiv zu steuern. Erst dann wird aus Vermögensaufbau eine verlässliche Grundlage für den Ruhestand.
Für Gesellschafter-Geschäftsführer, die ihre Altersvorsorge fundiert planen und ihre bestehende Struktur gezielt weiterentwickeln möchten, bieten Sebastian Ohligschläger und sein Team von Ohligschläger Consulting eine strukturierte Begleitung. In einem persönlichen Beratungsgespräch wird aufgezeigt, welche Lösungen zur individuellen Situation passen und wie sich daraus eine langfristig tragfähige Strategie entwickeln lässt.
Pressekontakt:
Ohligschläger Consulting
Saseler Chaussee 109
22393 Hamburg
Inhaber: Sebastian Ohligschläger
E-Mail: info@ohligschlaeger-berger.de
Website: https://ohligschlaeger-consulting.de/
Original-Content von: Ohligschläger Consulting, übermittelt durch news aktuell