
Die stille Geldvernichtung: Warum zu viel Geld auf dem Giro- oder Tagesgeldkonto teuer wird
- Bild-Infos
- Download
Garmisch-Partenkirchen (ots)
Immer mehr Menschen parken viel Geld auf ihrem Girokonto. Doch sicher liegt es dort nicht. Denn wer größere Summen dauerhaft auf dem Giro- oder Tagesgeldkonto liegen lässt, verzichtet Jahr für Jahr auf mögliche Rendite. Besonders über zehn oder 20 Jahre kann sich das auf Tausende Euro summieren. Hinzu kommt die Inflation: Steigen die Preise schneller als die Verzinsung, verliert das Ersparte schleichend an Kaufkraft. Aus vermeintlicher Sicherheit wird so ein teurer Fehler.
Gerade Frauen haben häufig bereits gut gespart, lassen jedoch einen zu großen Teil ihres Vermögens auf Giro- oder Tagesgeldkonten liegen. Nachfolgend erfahren Sie, wie viel Geld als Reserve sinnvoll ist, wann Tagesgeld an seine Grenzen stößt und welche Alternativen langfristig mehr Renditechancen bieten können.
Drei Monatsgehälter reichen häufig als Reserve
Dass hohe Beträge auf Konten keine Ausnahme sind, zeigt eine repräsentative Civey-Umfrage im Auftrag von Smava. Demnach hatten im Juni 2026 13 Prozent der befragten Erwachsenen mehr als 10.000 Euro auf dem Girokonto. Im Vorjahr waren es noch 11,2 Prozent. Verbraucherschützer empfehlen dagegen, dort lediglich das Geld für den laufenden Zahlungsverkehr vorzuhalten. Als liquide Notreserve gelten etwa drei Nettomonatsgehälter als Orientierung.
Wie groß der persönliche Puffer tatsächlich sein sollte, hängt allerdings von der Lebenssituation ab. Wer angestellt ist, ein sicheres Einkommen bezieht und größere ungeplante Ausgaben notfalls aus dem laufenden Gehalt bestreiten kann, benötigt meist weniger Rücklagen. Bei Selbstständigen mit schwankenden Einnahmen, drohendem Arbeitsplatzverlust oder Unterhaltspflichten kann dagegen eine größere Reserve sinnvoll sein.
Entscheidend ist deshalb weniger eine starre Summe als die Frage, wofür das Geld benötigt wird. Eine Autoreparatur oder eine kaputte Waschmaschine sollte nicht dazu führen, dass langfristige Anlagen zu einem ungünstigen Zeitpunkt verkauft werden müssen. Gleichzeitig muss jedoch nicht jede denkbare Ausgabe über Jahre vollständig als Bargeldreserve vorgehalten werden.
Tagesgeld schützt nicht automatisch vor Inflation
Für den Notgroschen bietet Tagesgeld einen wichtigen Vorteil: Das Guthaben bleibt kurzfristig verfügbar und wird im Gegensatz zum Girokonto üblicherweise verzinst. Als langfristige Geldanlage stößt es jedoch an Grenzen. Hohe Aktionszinsen gelten häufig nur für Neukunden und für einen begrenzten Zeitraum. Danach kann die Verzinsung deutlich sinken.
Wie problematisch das werden kann, zeigt die aktuelle Preisentwicklung. Im August 2026 lag die Inflationsrate in Deutschland bei 2,9 Prozent. Energieprodukte verteuerten sich gegenüber dem Vorjahresmonat sogar um 10,5 Prozent. Gleichzeitig hat die Europäische Zentralbank im September ihre Leitzinsen um 0,25 Prozentpunkte erhöht. Sie erwartet für 2026 eine durchschnittliche Inflation von 3,0 Prozent und für 2027 noch 2,5 Prozent.
Liegt die Verzinsung des Tagesgelds dauerhaft unter der Inflationsrate, wächst der Kontostand zwar möglicherweise nominal, real verliert das Vermögen jedoch an Wert. Genau dieser Effekt wird bei langen Zeiträumen leicht unterschätzt.
Aus 100.000 Euro werden real nur noch rund 55.000 Euro
Ein Rechenbeispiel verdeutlicht die Dimension: Bleiben 100.000 Euro 20 Jahre unverzinst liegen und beträgt die Inflation konstant drei Prozent pro Jahr, entspricht ihre Kaufkraft am Ende nur noch rund 55.368 Euro in heutigem Geld. Umgekehrt wären nach 20 Jahren rund 180.611 Euro nötig, um dieselbe Kaufkraft wie heute mit 100.000 Euro zu besitzen.
Auch bei kürzeren Zeiträumen ist der Effekt erheblich. 50.000 Euro besitzen bei drei Prozent jährlicher Inflation nach 15 Jahren nur noch eine heutige Kaufkraft von rund 32.093 Euro. Besonders relevant ist das für Menschen, die bereits größere Summen angespart haben und diese erst im Ruhestand benötigen. Wer beispielsweise mit 50 Jahren Geld für die Zeit ab 65 zurücklegt, sollte deshalb nicht allein auf den nominalen Kontostand schauen.
Langfristiges Geld kann für den Vermögensaufbau arbeiten
Eine sinnvolle Trennlinie ergibt sich aus dem Anlagehorizont. Geld, das als Notreserve dient oder voraussichtlich innerhalb der kommenden zwei Jahre benötigt wird, kann auf einem gut verzinsten Tagesgeldkonto liegen. Für Beträge darüber hinaus kommen langfristige Anlagen infrage.
Dabei muss nicht das gesamte Vermögen in Aktien fließen. Je nach Risikobereitschaft lässt sich das Kapital auf unterschiedliche Anlageklassen verteilen. Aktien und breit gestreute ETFs können dabei mit Anleihen-ETFs oder Edelmetallen wie Gold und Silber kombiniert werden. Letztere lassen sich beispielsweise auch über börsengehandelte Produkte abbilden. Durch die Mischung verschiedener Anlageklassen hängt die Entwicklung des Vermögens weniger stark von einem einzelnen Markt ab.
Wer langfristig investiert, muss allerdings Wertschwankungen aushalten können. Deshalb bleibt die vorherige Liquiditätsplanung entscheidend: Wird genügend Geld für absehbare Ausgaben zurückgehalten, sinkt das Risiko, Anlagen während einer schwachen Börsenphase verkaufen zu müssen.
Sicherheit bedeutet mehr als einen stabilen Kontostand
Giro- und Tagesgeld haben damit eine klare Aufgabe: Sie sichern Zahlungsfähigkeit und kurzfristige Reserven. Für den langfristigen Vermögensaufbau sind sie dagegen nur eingeschränkt geeignet, wenn ihre Verzinsung dauerhaft hinter der Inflation zurückbleibt.
Gerade bei einem Anlagehorizont von zehn, 15 oder 20 Jahren kann es deshalb teuer werden, aus Sicherheitsbedürfnis große Summen liquide zu halten. Entscheidend ist eine klare Aufteilung: kurzfristig benötigtes Geld bleibt verfügbar, während langfristig entbehrliches Kapital so angelegt werden kann, dass neben Sicherheit auch der Erhalt der Kaufkraft und Renditechancen berücksichtigt werden.
Über Katharina Dauenhauer:
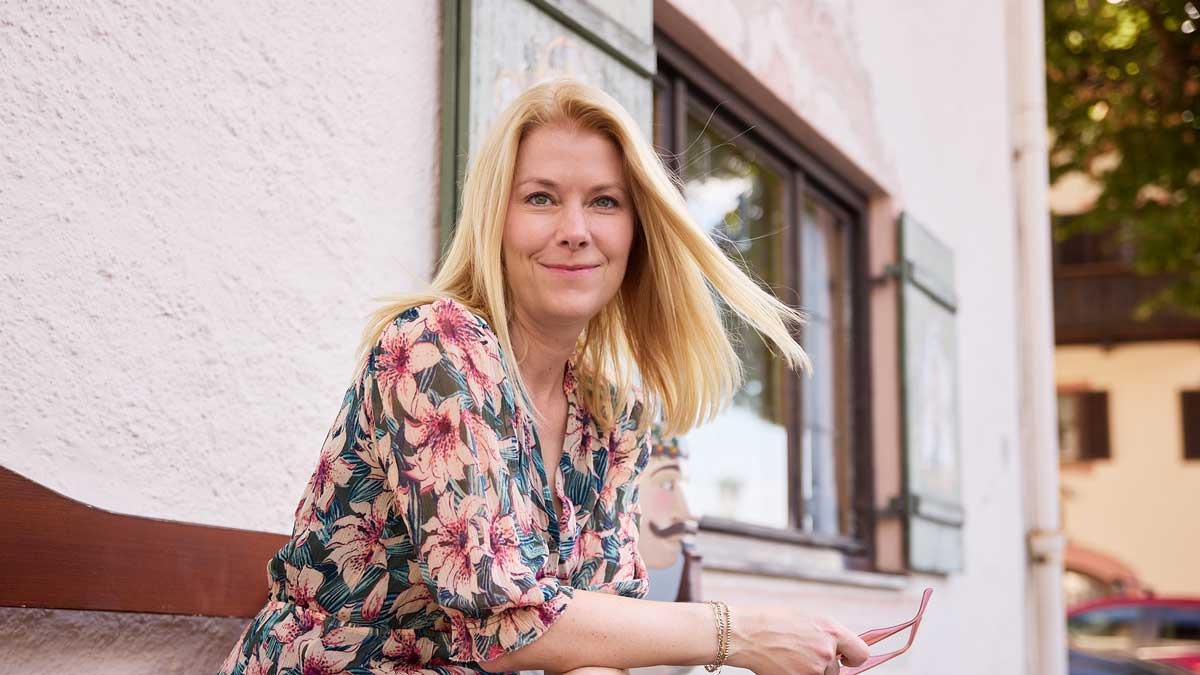
Katharina Dauenhauer ist unabhängige Honorar-Finanzanlagenberaterin, Mentorin für Vermögensaufbau für Frauen und Gründerin der Dauenhauer Consulting GmbH. Mit ihrer Erfahrung im Bankwesen, in der Lehre und Beratung vermittelt sie Finanzwissen verständlich und praxisnah. Ihr Schwerpunkt liegt auf der finanziellen Beratung von Frauen ab 45. Zudem ist sie Autorin des Buches „Jetzt oder nie – Investieren für Frauen ab 45+“. Weitere Informationen: https://katharinadauenhauer.com/
Pressekontakt:
Dauenhauer Consulting GmbH
Vertreten durch: Katharina Dauenhauer
kontakt@katharinadauenhauer.com
https://katharinadauenhauer.com/
Ruben Schäfer
E-Mail: redaktion@dcfverlag.de
Original-Content von: Katharina Dauenhauer, übermittelt durch news aktuell