
Altersvorsorgedepot: Erster Job, erste Vorsorge - warum sich ein früher Start auszahlt
- Bild-Infos
- Download
Wiesbaden (ots)
Der erste Arbeitsvertrag bringt das erste regelmäßige Einkommen - und kann den Grundstein für die finanzielle Zukunft legen. Schon kleine monatliche Sparbeträge können über viele Jahre zu einem beachtlichen Vermögen anwachsen. Ab 2027 steht auch Berufseinsteigern dafür eine neue Form der staatlich geförderten privaten Altersvorsorge offen.
Ruhestand? Altersvorsorge? Diese Themen sind für Berufseinsteiger noch weit entfernt. Doch es lohnt sich, gleich beim Eintritt ins Berufsleben zu handeln und den 'Zinseszinseffekt' voll auszuschöpfen. Vereinfacht gesagt: Erträge erwirtschaften im Laufe der Zeit selbst wieder Erträge, die wiederum weitere Erträge bringen. "Viele junge Menschen unterschätzen den Einfluss der ersten Berufsjahre auf den Vermögensaufbau. Wer früh beginnt, kann schon mit kleinen Sparbeträgen über die Jahrzehnte hinweg viel erreichen", sagt Christian Kaiser, Produktmanager bei der R+V. Umso mehr, wenn eine staatliche Förderung und steuerliche Vorteile hinzukommen - wie etwa beim Altersvorsorgedepot.
Geld vom Staat mitnehmen
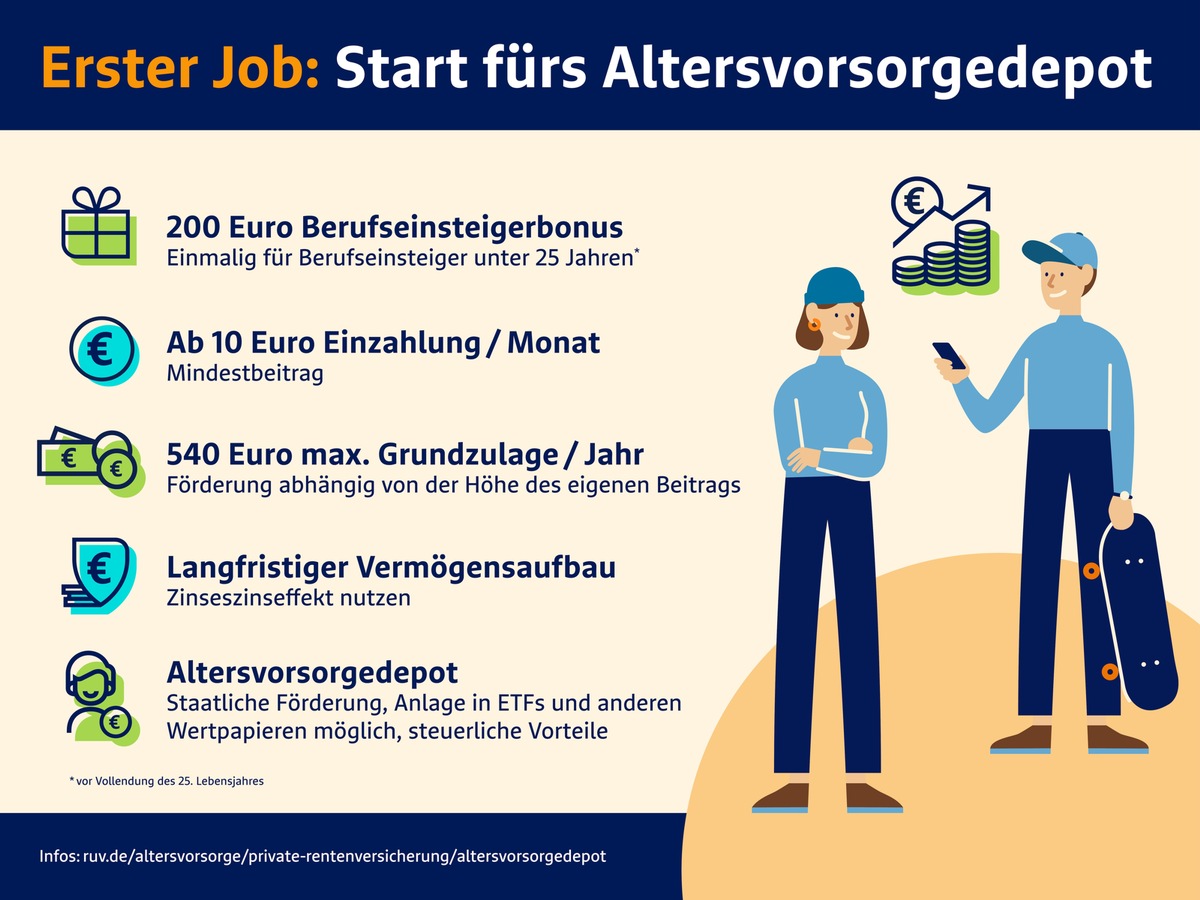
Ab 2027 ersetzt die neue staatlich geförderte Altersvorsorge die Riester-Rente, dazu gehört auch das Altersvorsorgedepot. Der Staat fördert auf diesem Wege den privaten Vermögensaufbau. Die Höhe der Förderung hängt unter anderem davon ab, wieviel eigene Beiträge eingezahlt werden. Es können insgesamt bis zu 540 Euro jährliche Grundzulage drin sein - als "Zuschuss" vom Staat zum eigenen Sparbetrag. Berufseinsteiger bekommen zusätzlich einmalig 200 Euro Berufseinsteigerbonus. Voraussetzung ist unter anderem, dass der Vertrag für das Altersvorsorgedepot vor dem 25. Geburtstag abgeschlossen wird. Eine wichtige Neuerung: Für die Kapitalanlage dürfen auch Fonds und ETFs genutzt werden. Sie kann daher zwar Wertschwankungen unterliegen, bei einer langen Anlagedauer lassen sich diese erfahrungsgemäß jedoch eher ausgleichen - und Berufseinsteiger haben bis zum Ruhestand mehrere Jahrzehnte Zeit.
Langfristig denken
Viele Berufseinsteiger haben zunächst nur wenig finanziellen Spielraum. Entscheidend ist deshalb nicht, sofort hohe Beträge zurückzulegen. Es geht darum anzufangen, und regelmäßig zu sparen. Steigt später das Einkommen, kann die Sparrate entsprechend angepasst werden - etwa nach einer Gehaltserhöhung oder einem Jobwechsel. "Wer früh beginnt, verschafft seinem Geld mehr Zeit zum Wachsen", betont R+V-Experte Christian Kaiser.
So funktioniert die neue geförderte Altersvorsorge
- Passende Vorsorge: Künftig kann bei der staatlich geförderten Altersvorsorge aus verschiedenen Möglichkeiten gewählt werden. Bei Verträgen mit Beitragsgarantie ist zugesichert, dass zu Beginn der Auszahlungsphase 80 oder 100 Prozent der eingezahlten Beiträge erhalten sind. Beim Altersvorsorgedepot gibt es diese Garantie nicht - dafür kann das Geld stärker am Kapitalmarkt angelegt werden. Wer es einfacher halten möchte, entscheidet sich für ein standardisiertes Altersvorsorgedepot mit einer vorgegebenen Auswahl an Anlagen.
- Staatliche Förderung: Der Staat unterstützt die private Altersvorsorge mit Zulagen zusätzlich zu den eigenen Einzahlungen. Die genaue Höhe richtet sich nach den gesetzlichen Vorgaben und der persönlichen Lebenssituation.
- Anlage am Kapitalmarkt: Neu ist - das Geld kann in geeignete Fonds, ETFs und andere Wertpapiere investiert werden. Das eröffnet attraktive Renditechancen, allerdings kommt es auch zu Wertschwankungen.
- Kleine Beiträge möglich: Berufseinsteiger können bereits mit überschaubaren monatlichen Sparraten beginnen und diese später erhöhen.
- Langfristiger Vermögensaufbau: Erträge fließen direkt in den Vertrag und erhöhen das gebildete Kapital, also den Gesamtwert des angelegten Vermögens. So kann über die Jahre hinweg ein beachtlicher Zinseszinseffekt entstehen.
- Steuerliche Vorteile: Während der Ansparphase werden Erträge nicht laufend besteuert. Steuern fallen grundsätzlich erst in der späteren Auszahlungsphase an, also im Ruhestand. Dann ist der Steuersatz in der Regel niedriger als in der Erwerbszeit.
- Für die Altersvorsorge gebunden: Das angesparte Vermögen ist für den Ruhestand vorgesehen, wird also frühestens ab dem 65. Geburtstag und spätestens vor dem 70. Geburtstag als regelmäßige Leistung ausgezahlt. Teilauszahlung: Bei Beginn der Auszahlphase kann man sich bis zu 30 Prozent des dann gebildeten Kapitals auszahlen lassen.
Pressekontakt:
Frank Senger
Konzern-Kommunikation
Raiffeisenplatz 1
65189 Wiesbaden
Tel.: 0611 533-5205
E-Mail: frank.senger@ruv.de
Original-Content von: R+V Versicherung AG, übermittelt durch news aktuell